
Os últimos anos no Brasil foram marcados pelo aumento significativo da demanda por viagens, o que impulsionou as diárias e a performance do setor como um todo. Ou seja, após o duro período da pandemia (alguém ainda lembra?), retomamos a normalidade em um patamar acima de quando tudo parou. Agora, esse contexto é suficiente para atrair novamente atenção de desenvolvedores imobiliários para a classe de ativo hoteleira? Desenvolvido pela HotelInvest e pelo FOHB, o estudo Panorama da Hotelaria Brasileira 2025 ajuda a responder esse questionamento, auxiliando ainda a direcionar os rumos da indústria.
Em uma resposta objetiva, até em função do contexto político-econômico, essa boa performance ainda não é suficiente para proporcionar um ciclo parrudo de investimentos na hotelaria, como vimos durante a euforia para os grandes eventos esportivos (Copa do Mundo e Olimpíada), na década passada. É certo, contudo, que o segmento retomou seu ciclo de atividade, que estava completamente parado há alguns anos. O estudo traz exatamente esse recorte por meio de uma sondagem com as equipes de novos negócios das 30 principais redes do Brasil e mostra que o mercado nacional tem R$ 10,6 bilhões em novos projetos contratados.
Na prática, um bom exemplo dessa retomada é o aumento no total de assinaturas de novos projetos na comparação entre 2023 e 2024 (veja abaixo). Este ano, como destaca a sondagem, as perspectivas são ainda melhores, mas o volume de hotéis em construção segue baixo em relação ao parque instalado. “Desde o início da pandemia, vivemos o melhor momento nesta frente de desenvolvimento de projetos. Na HotelInvest, tivemos um volume grande de trabalho, mas esse movimento esta arrefecendo diante das incertezas político-econômicas que se avizinham”, explica Cristiano Vasques, sócio-diretor da HotelInvest.
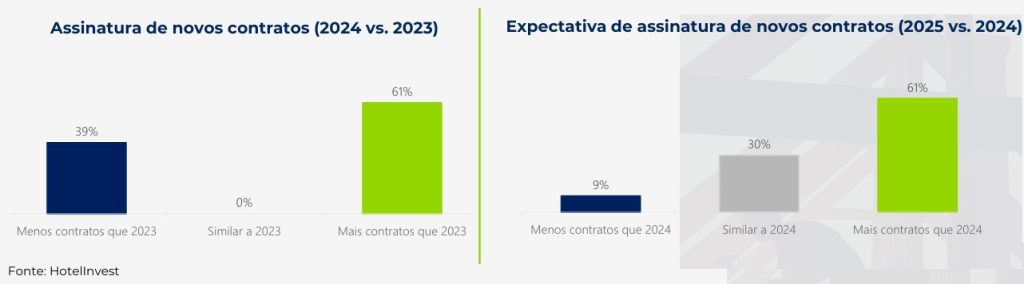
Vasques lembra que os números de 2024 e 2025 são resultado de conversas que se iniciaram há pelo menos dois anos e que, neste momento, há uma reversão de tendência, que torcemos para que seja temporária. “Acredito que o cenário só reabre a partir de 2027, muito em função dos juros altos e das eleições majoritárias no ano que vem”, aponta. O que o executivo da HotelInvest quer dizer é que iniciar um projeto no contexto mais alto da Selic e sem saber quem será o presidente a partir de 2027 é um risco que o investidor hoteleiro não quer correr em 2026.
Em resumo, é bem provável que o próximo Panorama da Hotelaria Brasileira traga números mais fracos nesta frente de assinaturas de novos contratos. “Ainda assim, com a política de juros revertendo a tendência e com a definição política, abre-se novamente uma janela, desde que o setor mantenha o nível de performance atual”, comenta Vasques. “Neste cenário positivo, existe a possibilidade de securitização para fazer hotel”, acrescenta o executivo, destacando que não vê muita atratividade para outros veículos de investimento, como a constituição de fundos imobiliários para projetos greenfield.
“Os fundos estão apostando em produtos que já estão performando. Novos projetos têm retorno de investimento mais longo e o perfil do investidor de fundos imobiliários é de renda imediata. É uma incerteza que esse público não quer assumir”, continua Vasques.
A nova oferta
Como citado, o Panorama da Hotelaria Brasileira identificou cerca de R$ 10,6 bilhões em novos projetos contratados ou em desenvolvimento no mercado brasileiro até 2029. Ao todo, são 152 hotéis previstos, alta de 8% frente ao estudo do ano passado, totalizando 23,2 mil apartamentos, crescimento de 4% na mesma base de comparação.
Estados grandes territorialmente, populosos e com muitas cidades médias, Minas Gerais e São Paulo concentram 58 dos 152 projetos mapeados, liderando com folga essa nova oferta. Vasques esclarece que as estimativas de investimento foram indicadas pelas redes participantes do estudo, e incluem o custo de construção e do terreno. “Esses números devem ser interpretados como uma ordem de grandeza, pois os valores foram apenas as estimativas iniciais”, comenta.
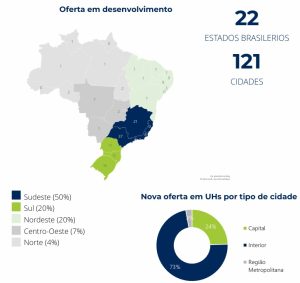
“Apesar do aumento de cancelamentos devido ao retorno do ciclo de elevação da taxa de juros, após um curto período de redução, e do atual cenário econômico brasileiro, o pipeline de novos projetos continuou a crescer. No entanto, é importante destacar que, apesar dessa expansão, o estoque de novos projetos ainda é menor do que o registrado em 2020, refletindo um cenário mais cauteloso”, analisa Vasques.
Por fim, em relação ao modelo contratual, outra tendência é citada por Vasques. Segundo ele, a HotelInvest identifica que os contratos de administração vêm perdendo força entre as redes associadas ao FOHB. “As franquias vêm sendo o motor de desenvolvimento, já que proporcionam crescimento mais rápido e maior capilaridade das marcas”, finaliza.
Mais do estudo
Aterrissando novamente no momento atual, o estudo dá uma visão do que as grandes redes associadas ao FOHB estrão mirando em termos de expansão, categoria de hotel e segmentação de cliente. Segundo Vasques, o Panorama da Hotelaria Brasileira aponta para três tendências claras neste sentido:
- O movimento de interiorização do parque hoteleiro de rede prossegue.
- Condo-hotel perde espaço, porque, no patamar atual da Selic, fica difícil vender esse produto imobiliário.
- Lazer ganha atratividade diante das diárias robustas, o que melhora a viabilidade do projeto, e do acesso a financiamento em melhores condições em algumas regiões do país, caso do Nordeste.
“Nas regiões Sul e Sudeste também têm projetos de lazer ocorrendo, mas o acesso ao financiamento é mais complicado. O Banco do Nordeste, por exemplo, tem linhas interessantes para projetos hoteleiros, o que vem direcionamento mais investimentos para lá”, explica Vasques.
“Em relação à interiorização, estamos observando uma maior atratividade para cidades que são polos regionais, que tinham uma hotelaria independente mais presente”, continua o executivo, citando como exemplo municípios como Cascavel (PR), Varginha (MG) e Uberaba (MG).
Outra tendência é a retomada do interesse por projetos upscale, o que é extremamente positivo em um setor bastante concentrado nos segmentos econômico e midscale, que ainda seguem como mais demandados.
“No mercado de luxo, vemos projetos direcionados para o segmento de lazer. Também percebemos muito desenvolvedor fazendo conta para fazer hotéis de branded residences em São Paulo, mas não se trata de algo óbvio. Agregar valor com marca não é lá algo muito simples de obter e o VGV (Valor Geral de Vendas) precisa ser elevado”, explica.
(*) Crédito da capa: Divulgação/Pulso Hotel
(**) Crédito da foto: Divulgação/HotelInvest
(***) Crédito dos infográficos: HotelInvest