

As insistentes investidas da Choice Hotels não convenceram a Wyndham Hotels & Resorts a fechar o acordo de fusão. Em comunicado divulgado hoje (17), o Conselho de Administração da dona das marcas La Quinta e Ramada, informou os motivos que os levaram a rejeitar, por unanimidade, a oferta hostil de compra da Choice de quase US$ 10 bilhões. No texto, a empresa diz que a proposta foi considerada “decepcionante” por não traduzir o seu real valor de mercado, entre outros pontos.
Em comunicado aos investidores, a Wyndham ressaltou que a proposta com valor nominal de US$ 90 por ação, composto por 45% em ações e 55% em dinheiro, não atinge os interesse dos acionistas. De acordo com o texto, o Conselho de Administração considera que a transação proposta “envolve riscos significativos de execução, incluindo um cronograma regulatório estendido e incerteza de resultados, potencial crescimento de rotatividade de franqueados e níveis excessivos de alavancagem”.
A rede norte-americana ainda definiu a oferta da Choice como “oportunista” e que a proposta “subestima o potencial de crescimento futuro da Wyndham”. “A oferta da Choice é desanimadora, altamente condicional e sujeita a riscos comerciais, regulatórios e de execução significativos. A Choice não quis ou foi incapaz de atender às nossas preocupações”, disse Stephen P. Holmes, presidente do Conselho de Administração da Wyndham.
“Nós nos envolvemos com a Choice e seus consultores em várias ocasiões para explorar esses riscos. No entanto, ficou claro que a transação proposta provavelmente levaria mais de um ano para determinar se, e em que termos, poderia passar pela revisão antitruste. A Choice não foi capaz de abordar esses riscos de longo prazo, que são potenciais problemas para os negócios e acionistas da Wyndham”, acrescentou o executivo.
Holmes alegou ainda que a Wyndham está desapontada com a ”rival”. “Porque a descrição de nosso compromisso feita pela Choice sugere falsamente que estávamos alinhados em termos essenciais e omite a descrição das verdadeiras razões pelas quais questionamos consistentemente os méritos desta combinação, que era a incapacidade e a relutância da Choice em abordar nossas preocupações significativas sobre o risco regulatório e de execução e nossas profundas preocupações sobre o valor de suas ações.”
O Conselho de Administração da Wyndham acredita que, durante o longo período entre o anúncio e o fechamento ou rescisão da transação, os acionistas da rede estariam expostos à ameaça de deterioração significativa a longo prazo do valor da marca. Haveria ainda outros impactos preocupantes, como a rotatividade de franqueados e eventuais problemas de execução de integração na empresa combinada, tema este bastante relevante para os acionistas.
O que os números dizem
A Wyndham salienta que o montante significativo de dívida necessário para financiar a parte em dinheiro do negócio resultaria na alavancagem líquida da empresa combinada superior a seis vezes o EBITDA ajustado. Esse cenário levaria ao aumento do risco de execução, o que poderia comprometer o crescimento futuro da companhia.
O Conselho da Wyndham também expôs dúvidas sobre o valor das ações da Choice. Vale destacar que, na última oferta, o montante de pagamento negociado incluiu 45% de papéis da dona da marca Comfort. Para os consultores financeiros da Wyndham, eles estariam em viés de desvalorização.
“O Conselho vê a oferta da Choice como uma tentativa de mascarar seu crescimento orgânico e acredita que os acionistas da Wyndham estão melhor posicionados possuindo ações da Wyndham, que têm uma vantagem significativa em relação aos papéis da Choice”, diz o comunicado.
Como exemplo, a Wyndham cita a redução de crescimento orgânico da quartos da Choice no comparativo anual (2%), excluindo a aquisição do Radisson Américas. Em contraste, o avanço da Wyndham foi de 3% no primeiro semestre deste ano.
“A oferta da Choice é uma tentativa oportunista de tirar vantagem das flutuações pontuais dos preços das ações que coincidem com um período de tempo em que a relação de troca é favorável à Choice. A oferta da Choice é insuficiente em relação aos recentes níveis de negociação da Wyndham, ao significativo impulso de crescimento e aos prêmios pagos em transações anteriores de mudança de controle. O Conselho da Wyndham acredita que a Wyndham pode oferecer valor de longo prazo aos acionistas, superior à oferta da Choice, continuando a executar seu plano de negócios”, diz a nota aos investidores.
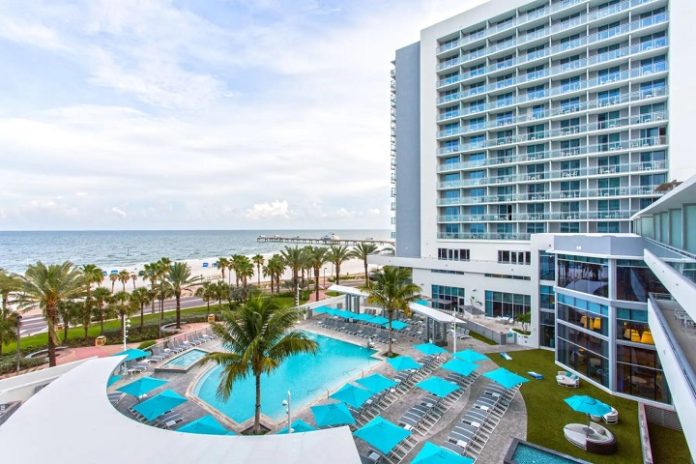
(*) Crédito da foto: Divulgação/Wyndham Hotels & Resorts